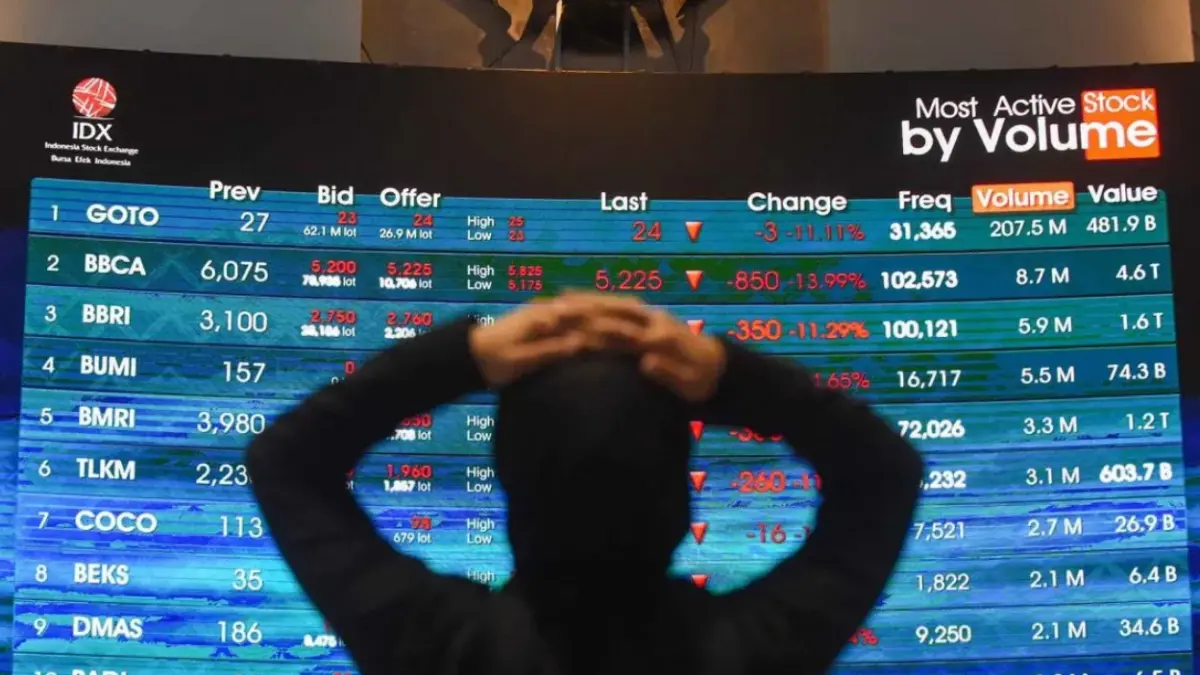
PONTIANAK POST – Pasar modal Indonesia menghadapi ujian kepercayaan setelah Indeks Harga Saham Gabungan (IHSG) anjlok 11,57 persen ke level 5.185,11 pada perdagangan Jumat (16/10). Kejatuhan tersebut terjadi setelah Morgan Stanley Capital International (MSCI) membuka konsultasi mengenai kemungkinan reklasifikasi pasar saham Indonesia dari emerging market atau pasar berkembang menjadi standalone market.
Tekanan jual datang ketika investor asing telah mencatatkan jual bersih saham sebesar Rp88,19 triliun sepanjang 2026. Dalam satu hari perdagangan, Jumat (16/10), nilai jual bersih asing mencapai Rp3,34 triliun. Sementara itu, pelemahan IHSG sejak menyentuh rekor tertinggi 9.134,70 pada 20 Januari 2026 telah mencapai sekitar 43,24 persen.
Penurunan tajam tersebut bukan hanya mengurangi nilai investasi masyarakat dan institusi. Kejatuhan IHSG juga memperbesar kekhawatiran terhadap prospek pasar modal nasional, terutama ketika transparansi kepemilikan saham, dugaan aktivitas perdagangan terkoordinasi, dan efektivitas penegakan aturan menjadi sorotan lembaga indeks global.
Di tengah tekanan tersebut, pemerintah, regulator, dan Bursa Efek Indonesia (BEI) menghadapi dua pekerjaan besar. Pertama, menjaga stabilitas pasar agar gejolak tidak semakin dalam. Kedua, membuktikan bahwa reformasi tata kelola dan transparansi pasar modal berjalan secara nyata sehingga kepercayaan investor dapat dipulihkan.
Kapitalisasi Pasar Susut Rp1.544 Triliun
Tekanan pasar terlihat sepanjang pekan perdagangan 12–16 Oktober. Berdasarkan data BEI, IHSG terkoreksi 14,91 persen ke level 5.185,105 dari 6.093,759 pada pekan sebelumnya.
Penurunan itu memangkas kapitalisasi pasar BEI sebesar Rp1.544 triliun menjadi Rp9.157 triliun. Pada pekan sebelumnya, kapitalisasi pasar masih mencapai Rp10.701 triliun.
Pelaksana Harian Sekretaris Perusahaan BEI Valentina Simon menyampaikan, rata-rata volume transaksi harian selama periode tersebut turun 5,22 persen menjadi 44,102 miliar lembar saham. Pada pekan sebelumnya, rata-rata volume transaksi mencapai 46,533 miliar lembar saham.
Rata-rata nilai transaksi harian juga turun tipis 0,07 persen menjadi Rp16,21 triliun dari Rp16,23 triliun. Sebaliknya, rata-rata frekuensi transaksi harian meningkat 2,46 persen menjadi 1,72 juta kali, dari sebelumnya 1,67 juta kali.
Kombinasi penurunan indeks dan kapitalisasi pasar dengan meningkatnya frekuensi transaksi memperlihatkan bahwa aktivitas perdagangan tetap tinggi ketika harga saham mengalami tekanan. Namun, tingginya frekuensi transaksi tidak dengan sendirinya menunjukkan bahwa pasar telah pulih.
Pada Jumat (16/10), IHSG bahkan sempat memicu penghentian sementara perdagangan atau trading halt setelah indeks merosot lebih dari 8 persen pada awal sesi. Setelah perdagangan dibuka kembali, tekanan jual berlanjut hingga indeks ditutup turun 678,67 poin ke level 5.185,11.
Rekor Kejatuhan Mendekati Krisis Besar
Koreksi IHSG pada Oktober 2026 menjadi salah satu gejolak pasar paling tajam dalam sejarah bursa domestik. Penurunan harian 11,57 persen pada Jumat (16/10) disebut sebagai kejatuhan terdalam sejak krisis moneter Asia 1998.
Dibandingkan rekor tertinggi 9.134,70 pada Januari, IHSG telah kehilangan sekitar 43,24 persen nilainya. Angka tersebut menggambarkan koreksi dari puncak ke posisi terakhir, bukan penurunan sejak awal tahun.
Berikut perbandingan sejumlah periode krisis pasar saham Indonesia berdasarkan data historis yang dihimpun dalam bahan berita.
Tabel 1. Rekor Kejatuhan IHSG pada Sejumlah Periode Krisis
| Periode krisis | Puncak periode | Titik terendah | Penurunan kumulatif | Penurunan harian terparah |
|---|---|---|---|---|
| Krisis Moneter Asia (1997–1998) | 740,83 (Juli 1997) | 262,71 (September 1998) | 64,53% | 11,95% (8 Januari 1998) |
| Krisis Finansial Global (2008) | 2.830,26 (Januari 2008) | 1.111,39 (November 2008) | 60,73% | 10,38% (8 Oktober 2008) |
| Pandemi Covid-19 (2020) | 6.329,31 (Januari 2020) | 3.911,72 (24 Maret 2020) | 38,20% | 5,01% (12 Maret 2020) |
| Gejolak pasar (2026) | 9.134,70 (20 Januari 2026) | 5.185,11 (16 Oktober 2026) | 43,24% | 11,57% (16 Oktober 2026) |
Catatan: Angka periode 2026 merupakan koreksi dari puncak Januari hingga 16 Oktober. Data historis perlu diverifikasi kembali menggunakan seri indeks dan metodologi perhitungan yang konsisten sebelum diterbitkan.
Perbandingan tersebut memperlihatkan bahwa tekanan pasar pada 2026 sudah melampaui koreksi pada masa pandemi Covid-19 jika diukur dari puncak ke titik terendah. Meski demikian, penyebab setiap krisis berbeda sehingga perbandingan persentase tidak serta-merta menggambarkan tingkat keparahan dampak ekonomi yang sama.
MSCI Soroti Transparansi dan Tata Kelola
Pemicu utama gejolak terbaru adalah pengumuman MSCI pada 15 Oktober mengenai konsultasi atas proposal reklasifikasi indeks saham Indonesia dari emerging market menjadi standalone market. MSCI menyatakan keputusan final akan diumumkan paling lambat 30 Juni 2027, sedangkan masukan dalam proses konsultasi diterima hingga 30 April 2027. <escape>[1]</escape>
MSCI menyoroti persoalan transparansi struktur kepemilikan saham dan dugaan aktivitas perdagangan terkoordinasi. Lembaga tersebut juga menyatakan bahwa reformasi yang telah diumumkan otoritas Indonesia perlu disertai bukti pelaksanaan yang konsisten serta dampak nyata terhadap kualitas pasar.
Sejumlah pembenahan yang diumumkan otoritas Indonesia mencakup pengungkapan pemegang saham dengan kepemilikan di atas 1 persen, klasifikasi investor yang lebih terperinci, pelaporan konsentrasi kepemilikan saham atau High Shareholding Concentration (HSC), serta peta jalan menuju persyaratan free float minimum 15 persen.
Namun, menurut MSCI, pengumuman kebijakan saja belum cukup. Investor institusional membutuhkan bukti bahwa reformasi tersebut benar-benar diterapkan dan mampu memperbaiki keterbukaan serta kelayakan investasi di pasar saham Indonesia.
Perlu ditegaskan, proposal tersebut belum menjadi keputusan final. Indonesia masih berada dalam proses konsultasi dan status klasifikasi pasar belum berubah. Namun, reaksi pasar menunjukkan bahwa ketidakpastian mengenai keputusan mendatang telah memengaruhi perilaku investor.
Risiko Dana Asing Keluar dari Pasar
Perubahan klasifikasi menjadi standalone market, apabila akhirnya disetujui, berpotensi mengubah posisi saham Indonesia dalam indeks global yang menjadi acuan pengelola dana internasional.
Pengelola dana pasif dan produk investasi yang mengikuti indeks MSCI dapat menyesuaikan portofolio berdasarkan perubahan komposisi indeks. Penyesuaian tersebut berpotensi memicu penjualan saham Indonesia, meskipun besarnya arus dana yang keluar akan bergantung pada keputusan akhir, bobot Indonesia dalam indeks, dan strategi masing-masing investor.
Karena itu, potensi arus keluar tambahan tidak dapat diperlakukan sebagai angka yang pasti terjadi. Namun, risiko tersebut menambah ketidakpastian bagi pasar yang sudah mengalami tekanan jual besar.
Jual bersih asing sebesar Rp88,19 triliun sepanjang 2026 juga perlu dibaca secara hati-hati. Angka tersebut merupakan akumulasi transaksi jual bersih selama tahun berjalan, bukan seluruhnya penjualan yang disebabkan pengumuman MSCI pada Oktober.
Tekanan pasar dapat berasal dari berbagai faktor, mulai dari prospek ekonomi, valuasi saham, kondisi likuiditas, arah suku bunga global, hingga risiko geopolitik. Pengumuman MSCI menjadi sentimen penting, tetapi bukan satu-satunya faktor yang menentukan pergerakan pasar.
Jika penjualan aset domestik disertai pengalihan dana ke luar negeri, permintaan terhadap dolar AS berpotensi meningkat dan menambah tekanan terhadap rupiah. Pelemahan rupiah yang berlangsung lama juga dapat meningkatkan biaya impor bahan baku dan energi, lalu merambat ke biaya produksi serta harga barang.
Investor Asing Masih Membeli Sejumlah Saham
Di tengah aksi jual bersih secara keseluruhan, investor asing tetap melakukan pembelian bersih pada sejumlah saham. Data MNC Trade untuk perdagangan Jumat (16/10) mencatat GOTO sebagai saham dengan pembelian bersih asing terbesar dalam daftar yang disajikan.
Tabel 2. Sepuluh Saham dengan Pembelian Bersih Asing Terbesar
| No. | Kode saham | Pembelian bersih asing |
|---|---|---|
| 1 | GOTO | Rp288,30 miliar |
| 2 | INDF | Rp75,65 miliar |
| 3 | EMAS | Rp58,60 miliar |
| 4 | BRPT | Rp57,83 miliar |
| 5 | ENRG | Rp57,70 miliar |
| 6 | AADI | Rp56,41 miliar |
| 7 | DSSA | Rp54,43 miliar |
| 8 | BBNI | Rp47,02 miliar |
| 9 | ERAA | Rp45,29 miliar |
| 10 | ISAT | Rp42,12 miliar |
Sumber: MNC Trade, Foreign Transaction, perdagangan 16 Oktober 2026. Angka mengikuti data yang disampaikan dalam bahan berita.
Pembelian bersih pada saham-saham tersebut menunjukkan bahwa transaksi investor asing tidak bergerak seragam pada seluruh emiten. Ketika sebagian saham mengalami tekanan jual, saham lain masih mencatatkan pembelian bersih.
Meski demikian, data satu hari tidak cukup untuk menyimpulkan bahwa saham-saham tersebut akan segera pulih atau lebih aman dibandingkan saham lainnya. Investor tetap perlu menilai fundamental, prospek pendapatan, struktur utang, likuiditas, dan risiko setiap perusahaan.
Saham Bluechip Ikut Tertekan
Tekanan juga menjalar ke sejumlah saham dalam indeks LQ45, yang mencakup saham berkapitalisasi pasar besar dan likuid. Dalam daftar perdagangan Jumat (16/10) yang disampaikan dalam bahan berita, PGAS mencatat penurunan terbesar, disusul AKRA dan AMRT.
Tabel 3. Sepuluh Saham LQ45 dengan Penurunan Terbesar
| No. | Kode saham | Harga penutupan | Perubahan |
|---|---|---|---|
| 1 | PGAS | Rp1.190 | -15,00% |
| 2 | AKRA | Rp1.250 | -14,97% |
| 3 | AMRT | Rp1.055 | -14,92% |
| 4 | MEDC | Rp1.290 | -14,85% |
| 5 | BBRI | Rp2.640 | -14,84% |
| 6 | BMRI | Rp3.390 | -14,82% |
| 7 | BBCA | Rp5.175 | -14,81% |
| 8 | INCO | Rp3.450 | -14,81% |
| 9 | AMMN | Rp3.740 | -14,81% |
| 10 | ISAT | Rp1.755 | -14,81% |
Sumber: Bursa Efek Indonesia, data perdagangan 16 Oktober 2026 sesuai bahan berita. Daftar dan harga penutupan perlu dicocokkan kembali dengan data resmi BEI sebelum publikasi.
Koreksi tajam pada saham perbankan besar, seperti BBRI, BMRI, dan BBCA, memperlihatkan bahwa tekanan tidak hanya menyasar saham berkapitalisasi kecil. Saham perusahaan bluechip yang menjadi bagian penting indeks juga mengalami penurunan signifikan.
Kondisi tersebut meningkatkan risiko kerugian bagi investor yang memiliki portofolio terkonsentrasi pada sejumlah saham unggulan. Namun, besarnya koreksi harga dalam satu hari tidak dengan sendirinya menentukan nilai wajar saham atau prospek jangka panjang perusahaan.
Pengamat Minta Investor Tidak Panik
Pengamat pasar modal Hans Kwee meminta investor tidak bereaksi berlebihan terhadap pengumuman MSCI. Menurut dia, proses konsultasi belum mengubah status pasar modal Indonesia sehingga keputusan investasi sebaiknya tidak hanya didasarkan pada kekhawatiran terhadap kemungkinan reklasifikasi.
“Pelaku pasar harusnya lebih tenang dan tidak panik menyikapi pengumuman MSCI ini. Pengumuman tersebut belum berarti status pasar modal Indonesia langsung mengalami penurunan atau downgrade. Ini baru merupakan dimulainya konsultasi formal selama enam bulan ke depan,” kata Hans, Minggu (18/10).
Hans memperkirakan IHSG berpeluang berkonsolidasi dengan kecenderungan menguat pada pekan ini. Dia menyebut area support berada pada kisaran 5.063–4.820, sedangkan resistance diperkirakan berada pada rentang 5.404–5.804.
Level tersebut merupakan proyeksi teknikal, bukan kepastian bahwa indeks akan bergerak dalam rentang tersebut. Pergerakan IHSG tetap akan dipengaruhi perkembangan sentimen global, kinerja perusahaan, kebijakan moneter, dan langkah otoritas dalam merespons persoalan yang disoroti MSCI.
Tekanan global juga datang dari saham teknologi Amerika Serikat, terutama perusahaan yang berkaitan dengan kecerdasan buatan atau artificial intelligence (AI). Investor mencermati kemampuan operator pusat data yang memiliki beban utang besar untuk menghasilkan keuntungan sesuai target.
Selain itu, arah suku bunga bank sentral, harga energi, dan ketegangan geopolitik turut memengaruhi keputusan investasi. Ketidakpastian di sekitar Selat Hormuz, misalnya, berpotensi meningkatkan premi risiko minyak dan menambah tekanan inflasi global.
Dalam situasi tersebut, investor perlu membedakan antara penurunan harga akibat sentimen jangka pendek dan perubahan fundamental perusahaan. Keputusan investasi tetap harus memperhitungkan toleransi risiko, kebutuhan likuiditas, dan tujuan keuangan masing-masing.
Pemerintah Diminta Menunjukkan Bukti Reformasi
Ekonom Universitas Brawijaya Noval Adib menilai pemerintah perlu bersikap tegas dalam merespons penilaian MSCI. Menurut dia, pemerintah dan otoritas pasar modal harus mempertanyakan dasar evaluasi sekaligus menunjukkan bukti bahwa reformasi yang diminta investor global telah dilaksanakan.
“Sudah semestinya pemerintah menantang balik MSCI dengan mempertanyakan penilaian MSCI tersebut. Kalau memang reformasi yang diminta MSCI sejak Januari lalu sudah dilaksanakan, ya tunjukkan bahwa hal itu sudah dilaksanakan,” ujarnya.
Noval menilai, pemerintah tidak cukup hanya menyampaikan bahwa pembenahan telah dilakukan. Pelaksanaan kebijakan perlu ditunjukkan melalui data yang dapat diperiksa, penegakan aturan yang konsisten, serta keterbukaan informasi yang memberikan kepastian kepada investor.
Dia membandingkan situasi tersebut dengan krisis ekonomi 1998, ketika tekanan spekulatif membutuhkan modal besar untuk mengguncang perekonomian. Menurut dia, pasar saat ini dapat bereaksi tajam terhadap pengumuman lembaga indeks global.
“Sekarang MSCI cukup modal pengumuman saja sudah bisa merontokkan pasar modal Indonesia,” katanya.
Pernyataan tersebut mencerminkan kekhawatiran terhadap besarnya pengaruh penyedia indeks global dalam membentuk keputusan investor. Meski demikian, pengaruh tersebut juga berkaitan dengan keputusan pengelola dana yang menjadikan indeks sebagai acuan investasi.
Karena itu, respons pemerintah perlu diarahkan pada persoalan mendasar yang menjadi perhatian investor, bukan semata-mata pada dampak jangka pendek terhadap indeks.
Danantara Siap Memanfaatkan Koreksi
Di tengah gejolak, CEO Danantara sekaligus Menteri Investasi dan Hilirisasi Rosan Roeslani menyatakan Danantara siap memanfaatkan penurunan harga saham sebagai peluang investasi. Menurut dia, koreksi pasar tidak selalu mencerminkan memburuknya fundamental perusahaan.
Rosan mencontohkan sejumlah saham perbankan yang disebut diperdagangkan di bawah satu kali rasio price to book value (PBV). Rasio ini membandingkan harga pasar saham dengan nilai buku perusahaan.
PBV di bawah satu kali berarti saham diperdagangkan di bawah nilai bukunya. Namun, kondisi tersebut tidak otomatis menunjukkan bahwa saham murah atau layak dibeli karena investor tetap harus mempertimbangkan kualitas aset, kemampuan menghasilkan laba, tata kelola, dan risiko bisnis.
Selain perbankan, Rosan melihat peluang pada sektor infrastruktur dan telekomunikasi. Dia menegaskan bahwa fundamental perusahaan menjadi pertimbangan utama Danantara dalam menentukan investasi.
“Kita pegangannya adalah fundamental. Jadi, oleh sebab itu kita harus tetap melihat ini suatu opportunity, optimis, dan kami meyakini. Kami dari Danantara siap masuk karena melihat kembali lagi ini adalah momen yang sangat baik untuk kita berinvestasi ke saham-saham yang ada di Indonesia,” ujar Rosan.
Pernyataan tersebut menunjukkan bahwa Danantara melihat koreksi sebagai kesempatan untuk memperoleh aset dengan valuasi lebih rendah. Namun, strategi pembelian saham tetap perlu mempertimbangkan risiko pasar dan prospek masing-masing perusahaan.
Kehadiran investor domestik dapat membantu menyerap sebagian tekanan jual, tetapi tidak menggantikan kebutuhan untuk memperbaiki transparansi dan tata kelola. Harga yang lebih rendah juga belum tentu menjadi peluang apabila risiko fundamental perusahaan belum teratasi.
DPR, OJK, dan BEI Didorong Memperkuat Pengawasan
Pada Jumat (16/10), Wakil Ketua DPR Sufmi Dasco Ahmad, Rosan Roeslani, Kapolri Jenderal Suyudi Ario Seto, serta sejumlah pejabat OJK mendatangi BEI. Pertemuan tersebut berlangsung ketika pasar mengalami gejolak dan otoritas berupaya merespons kekhawatiran investor.
Dasco menyatakan DPR menjalankan fungsi pengawasan terhadap perkembangan pasar modal. Dia juga menyoroti waktu pengumuman MSCI yang disampaikan ketika bursa tengah melakukan langkah-langkah untuk mengakomodasi masukan lembaga tersebut.
Direktur Utama BEI Jeffrey Hendrik mengatakan, BEI bersama OJK telah melakukan berbagai langkah untuk meningkatkan transparansi, integritas, dan kualitas pasar modal nasional.
BEI juga akan meminta klarifikasi lebih lanjut mengenai dasar pertimbangan MSCI. Namun, otoritas Indonesia tetap perlu memastikan bahwa langkah pembenahan dijalankan secara konsisten dan dapat diukur dampaknya.
Dalam jangka pendek, komunikasi yang jelas dibutuhkan untuk mengurangi ketidakpastian dan mencegah rumor memperburuk sentimen pasar. Dalam jangka panjang, pemulihan kepercayaan memerlukan keterbukaan kepemilikan saham, pengawasan perdagangan yang efektif, serta penegakan aturan yang berlaku bagi seluruh pelaku pasar.
Pemulihan Tak Cukup dengan Menahan IHSG
Gejolak pasar modal Indonesia memperlihatkan bahwa stabilitas indeks dan kepercayaan investor merupakan dua persoalan yang saling berkaitan, tetapi tidak identik. Intervensi atau pembelian saham dapat membantu meredam tekanan jual dalam jangka pendek, sedangkan pemulihan kepercayaan membutuhkan perbaikan yang lebih mendasar.
Pemerintah, OJK, dan BEI perlu memastikan bahwa informasi mengenai struktur kepemilikan saham mudah ditelusuri, aktivitas perdagangan diawasi secara efektif, dan dugaan pelanggaran ditindaklanjuti secara transparan. Hasil pembenahan tersebut juga perlu dikomunikasikan secara terbuka kepada investor domestik maupun global.
Bagi investor lokal, gejolak ini menjadi pengingat agar keputusan tidak semata-mata didorong kepanikan atau harapan bahwa harga akan segera pulih. Evaluasi terhadap fundamental perusahaan, diversifikasi portofolio, dan pengelolaan risiko tetap penting, terutama ketika ketidakpastian pasar meningkat.
Sementara itu, bagi pemerintah dan regulator, evaluasi MSCI menjadi ujian untuk membuktikan bahwa pasar modal Indonesia mampu menawarkan transparansi, perlindungan investor, dan kepastian aturan yang memadai.
Pada akhirnya, pemulihan pasar tidak hanya diukur dari apakah IHSG kembali menguat. Ukuran yang lebih mendasar adalah apakah investor memiliki alasan yang kuat untuk kembali menaruh kepercayaan pada integritas dan prospek pasar modal Indonesia.
(mim/oni)
Editor : Aristono Edi Kiswantoro