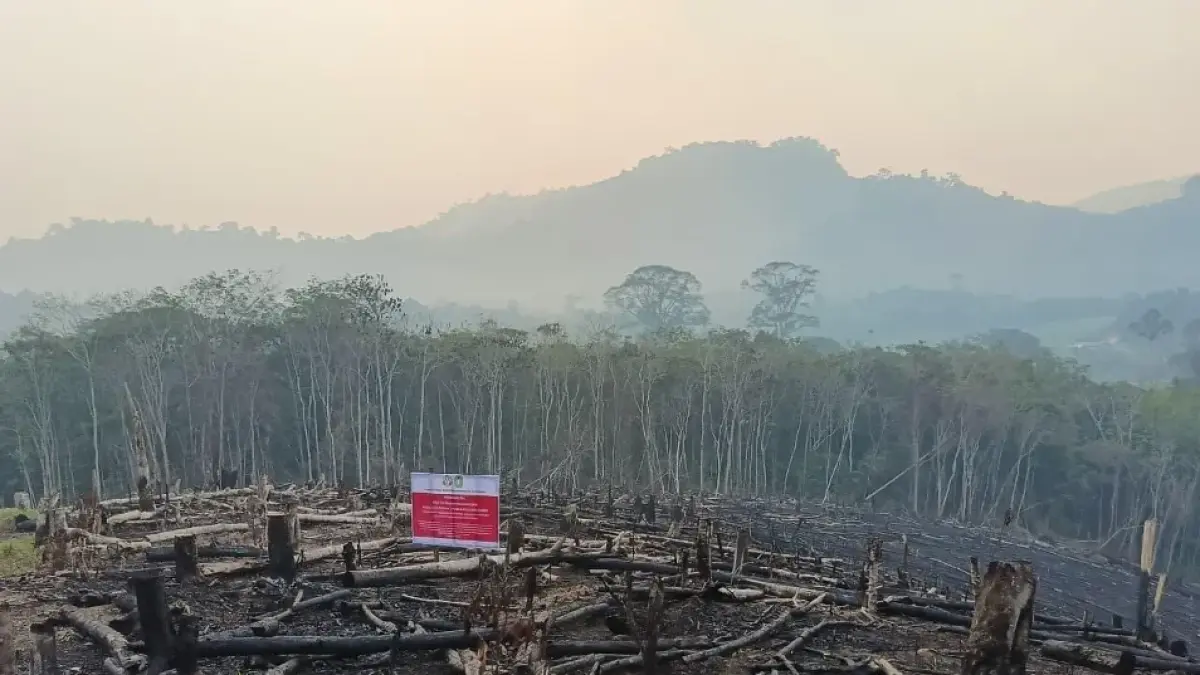
PONTIANAK POST — Otoritas Jasa Keuangan (OJK) memantau bank yang memiliki eksposur besar terhadap sektor dan wilayah terdampak kebakaran hutan dan lahan (karhutla) di Kalimantan. Pengawasan dilakukan untuk mengantisipasi tekanan terhadap kredit, likuiditas, dan permodalan perbankan ketika aktivitas ekonomi masyarakat terganggu.
Kepala Eksekutif Pengawas Perbankan OJK Dian Ediana Rae mengatakan bank diminta memantau dampak karhutla dan mengelola risikonya berdasarkan prinsip kehati-hatian. Uji ketahanan atau stress test juga dilakukan secara rutin oleh OJK dan masing-masing bank.
“Hasil stress test OJK maupun perbankan menunjukkan bahwa tingkat permodalan perbankan saat ini masih memadai untuk menyerap potensi risiko yang disebabkan oleh bencana alam,” kata Dian dalam jawaban tertulis di Jakarta, Senin (21/9).
Sektor Produktif Tertekan
Dian mengatakan karhutla berskala luas di Kalimantan secara historis menimbulkan dampak terhadap ekosistem, kehidupan sosial, dan perekonomian. Kerusakan hutan, kehilangan aset, serta penurunan aktivitas usaha dapat memengaruhi kemampuan masyarakat dan pelaku usaha memenuhi kewajiban kepada bank.
Sektor yang dinilai rentan meliputi pertanian, perkebunan, perdagangan, industri, dan pariwisata. Gangguan terhadap kegiatan ekonomi juga dapat meluas ke sektor pendidikan.
Kabut asap, kebakaran lahan, dan terganggunya distribusi dapat menekan pendapatan petani, pedagang, pekerja, serta pelaku usaha mikro, kecil, dan menengah. Kondisi tersebut berpotensi meningkatkan risiko kredit apabila berlangsung lama.
Risiko Kredit Dideteksi Dini
Melalui stress test, OJK dan bank mengukur kemampuan permodalan serta likuiditas dalam menghadapi kemungkinan memburuknya kualitas kredit. Hasil pengujian digunakan untuk mengenali risiko sejak dini dan menyiapkan mitigasi yang terukur.
Namun, OJK belum memerinci nama bank, nilai pembiayaan, ataupun wilayah di Kalimantan dengan tingkat eksposur tertinggi. Belum dijelaskan pula apakah karhutla telah menyebabkan peningkatan kredit bermasalah.
Debitur Butuh Kepastian
Pengawasan terhadap ketahanan bank perlu diikuti pemetaan kondisi debitur yang usahanya terdampak langsung. Petani yang kehilangan hasil panen, pedagang yang omzetnya merosot, dan UMKM yang berhenti beroperasi berisiko mengalami kesulitan membayar angsuran.
OJK belum menyampaikan apakah relaksasi atau restrukturisasi kredit khusus akan diberikan kepada debitur terdampak karhutla. Kebijakan tersebut memerlukan pendataan kerugian dan penilaian bank terhadap kemampuan masing-masing debitur.
Koordinasi Jaga Stabilitas
OJK memastikan terus berkoordinasi dengan pemerintah dan pemangku kepentingan, termasuk lembaga yang tergabung dalam Komite Stabilitas Sistem Keuangan (KSSK). Koordinasi diperlukan untuk memperkuat pemantauan dan menyiapkan bauran kebijakan apabila dampak karhutla meluas.
Langkah penanganan, menurut Dian, harus dilakukan tepat waktu dan tepat sasaran agar stabilitas sistem keuangan tetap terjaga.
Ketahanan modal bank menjadi satu bagian dari mitigasi. Perlindungan terhadap masyarakat dan pelaku usaha yang kehilangan pendapatan akibat karhutla menjadi bagian lain yang perlu dipastikan agar tekanan ekonomi tidak berubah menjadi persoalan kredit berkepanjangan.
Editor : Aristono Edi Kiswantoro