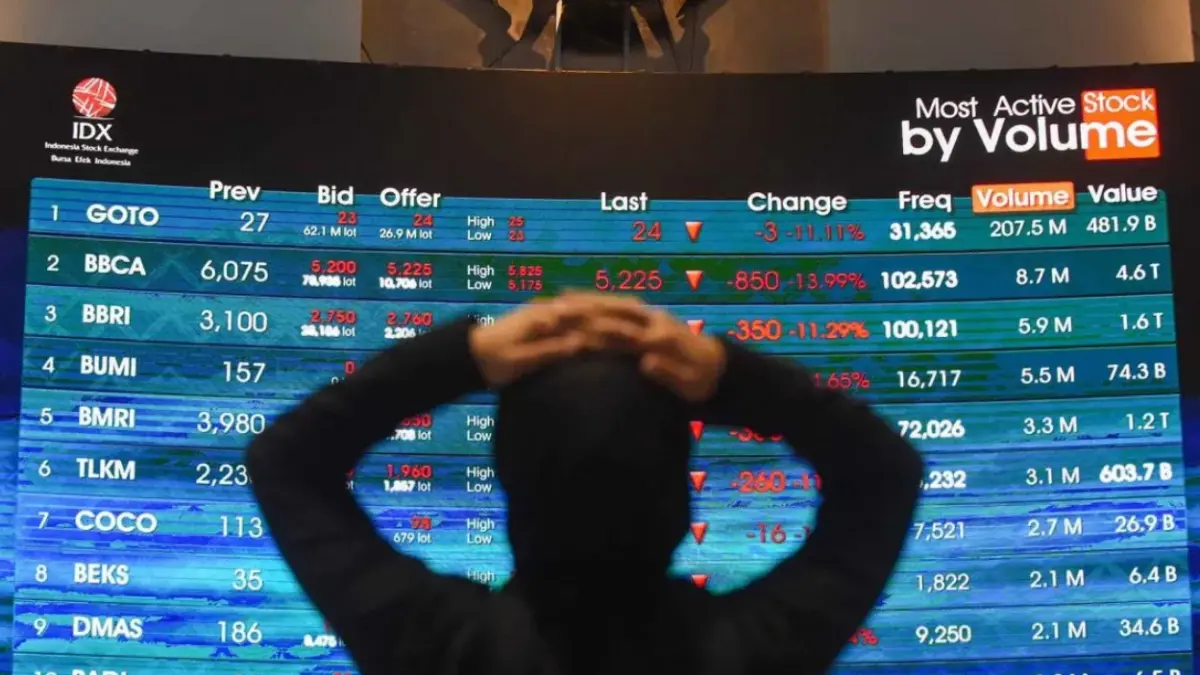
POTIANAK POST – Kepercayaan investor terhadap pasar modal Indonesia menghadapi ujian berat. Indeks Harga Saham Gabungan (IHSG) anjlok 11,57 persen ke level 5.185,11 pada perdagangan Jumat (16/10). Pada saat yang sama, nilai tukar rupiah melemah hingga Rp18.052 per dolar Amerika Serikat (AS).
Kejatuhan tersebut bukan sekadar koreksi tajam dalam satu hari. Dibandingkan rekor tertinggi sepanjang masa pada 20 Januari 2026 di level 9.134,70, IHSG telah terkoreksi sekitar 43,24 persen. Artinya, indeks kehilangan hampir separuh nilainya dari posisi puncak dalam waktu kurang dari setahun.
Gejolak terbaru dipicu pengumuman Morgan Stanley Capital International (MSCI) mengenai konsultasi kemungkinan reklasifikasi pasar saham Indonesia dari emerging market menjadi standalone market. Dalam pengumumannya, MSCI menyoroti keluhan investor institusional terkait transparansi struktur kepemilikan saham, dugaan aktivitas perdagangan terkoordinasi, serta efektivitas dan penegakan hukum.
Persoalan tersebut menempatkan kepercayaan sebagai tantangan utama bagi pasar modal nasional. Sebab, selain dipengaruhi kondisi ekonomi dan kinerja perusahaan, keputusan investor global juga bergantung pada kualitas tata kelola, keterbukaan informasi, likuiditas, serta kepastian aturan di pasar yang menjadi tujuan investasi mereka.
Tekanan jual sudah terlihat sejak awal perdagangan. Bursa Efek Indonesia (BEI) menghentikan sementara perdagangan saham atau trading halt pada pukul 08.58 WIB setelah IHSG turun hingga 8 persen. Namun, setelah perdagangan kembali dibuka, tekanan jual berlanjut hingga indeks ditutup anjlok 678,68 poin ke level 5.185,11.
Kejatuhan tersebut menambah rangkaian gejolak ekstrem yang memaksa bursa menghentikan sementara perdagangan selama pemerintahan Presiden Prabowo Subianto. Berdasarkan kronologi yang dihimpun dalam bahan, trading halt terjadi pada Maret dan April 2025, kemudian Januari dan Oktober 2026. Frekuensi itu menunjukkan tekanan berulang di pasar, meski setiap kejadian memiliki pemicu dan kondisi yang berbeda.
Di tengah gejolak, pemerintah, regulator, dan aparat penegak hukum bergerak merespons. Wakil Ketua DPR Sufmi Dasco Ahmad, CEO Danantara sekaligus Menteri Investasi dan Hilirisasi Rosan Roeslani, Kapolri Jenderal Suyudi Ario Seto, serta sejumlah petinggi Otoritas Jasa Keuangan (OJK) mendatangi BEI pada Jumat (16/10).
Danantara menyatakan siap memanfaatkan koreksi harga saham sebagai peluang investasi. Sementara itu, DPR mendorong perbaikan tata kelola dan transparansi, sedangkan Polri menyatakan siap menindaklanjuti dugaan pelanggaran pidana di pasar modal.
Namun, optimisme dan kesiapan investor domestik untuk menyerap saham belum dengan sendirinya menjawab persoalan mendasar yang disoroti MSCI. Pembenahan transparansi, integritas perdagangan, dan kepastian hukum menjadi pekerjaan penting untuk memulihkan kepercayaan investor.
Ekonom: Bukan Sekadar Masalah Indeks
Guru Besar Fakultas Ekonomi dan Bisnis Universitas Airlangga Rahma Gafmi menilai, anjloknya IHSG bersamaan dengan pelemahan rupiah merupakan sinyal darurat makroekonomi yang membutuhkan respons cepat, terukur, dan kredibel dari otoritas fiskal maupun moneter.
Menurut dia, rencana reklasifikasi pasar modal Indonesia oleh MSCI tidak bisa dipandang sekadar sebagai persoalan teknis indeks investasi. Persoalan tersebut mencerminkan persepsi investor terhadap tata kelola, transparansi, dan stabilitas ekonomi domestik.
“Ini mencerminkan krisis kepercayaan investor global terhadap tata kelola, transparansi, dan stabilitas makroekonomi domestik kita saat ini,” ujarnya, Jumat (16/10).
Rahma menjelaskan, penilaian terhadap klasifikasi pasar oleh MSCI dapat berkaitan dengan persoalan struktural, mulai dari likuiditas pasar, transparansi kepemilikan saham, hingga persepsi mengenai intervensi dan ketidakpastian regulasi.
Persoalan tersebut dapat semakin menekan pasar keuangan ketika berhadapan dengan faktor eksternal, seperti arah kebijakan suku bunga bank sentral AS atau Federal Reserve (The Fed) dan volatilitas harga komoditas global.
Salah satu risiko yang perlu diantisipasi adalah keluarnya dana asing apabila Indonesia benar-benar diturunkan statusnya menjadi standalone market. Pengelola dana pasif dan produk investasi yang mengikuti indeks MSCI berpotensi menyesuaikan portofolio, termasuk mengurangi eksposur terhadap saham Indonesia.
“Perpindahan status dari emerging market ke standalone akan memicu forced selling secara otomatis oleh pengelola dana global atau passive funds dan ETF yang berbasis indeks MSCI,” jelasnya.
Meski demikian, besarnya arus keluar dana asing akan bergantung pada keputusan akhir MSCI, bobot Indonesia dalam indeks, serta penyesuaian portofolio masing-masing investor.
Jika investor asing menjual aset domestik dan mengalihkan dananya ke luar negeri, permintaan terhadap dolar AS berpotensi meningkat. Apabila berlangsung bersamaan dengan tekanan pada neraca pembayaran, kondisi tersebut dapat memperbesar tekanan terhadap rupiah.
Pelemahan rupiah selanjutnya berisiko meningkatkan biaya impor bahan baku dan energi. Dampaknya dapat merambat ke biaya produksi perusahaan dan harga barang, terutama apabila pelemahan berlangsung dalam waktu lama.
Sementara itu, koreksi tajam di pasar saham dapat mengurangi nilai investasi masyarakat maupun institusi. Dana pensiun dan perusahaan asuransi yang memiliki portofolio saham juga berpotensi terdampak.
Rahma menilai, kondisi tersebut berisiko menekan daya beli, memperketat likuiditas, serta meningkatkan biaya pendanaan perusahaan atau cost of fund. Dunia usaha dapat menghadapi tekanan tambahan apabila biaya pembiayaan meningkat di tengah ketidakpastian pasar.
Dengan demikian, gejolak pasar keuangan tidak hanya menjadi persoalan investor di bursa. Jika berlangsung berkepanjangan, dampaknya dapat menjalar ke sektor usaha, lapangan kerja, dan kehidupan rumah tangga melalui kenaikan harga maupun perlambatan kegiatan ekonomi.
Rekor Kejatuhan Harian, Koreksi Kumulatif Masih Dalam
Kejatuhan IHSG pada Jumat juga mengingatkan pada sejumlah periode gejolak besar dalam sejarah pasar modal Indonesia. Dalam krisis moneter Asia 1997–1998, IHSG mengalami penurunan kumulatif yang sangat dalam seiring anjloknya rupiah dan tekanan terhadap sistem perbankan.
Krisis finansial global 2008 juga memukul pasar saham Indonesia. Saat itu, gejolak yang berawal dari krisis keuangan internasional menyebabkan IHSG terkoreksi tajam. Sementara itu, pandemi Covid-19 pada 2020 memicu aksi jual besar-besaran dalam waktu singkat, bersamaan dengan kejatuhan bursa saham di berbagai negara.
Pada 16 Oktober 2026, penurunan harian IHSG sebesar 11,57 persen mendekati angka penurunan harian 11,95 persen yang tercantum dalam catatan historis krisis moneter 1998. Perbandingan ini menunjukkan ekstremnya tekanan pada perdagangan Jumat, meski pemicu dan kondisi ekonomi pada kedua periode tidak sama.
Jika dilihat dari puncak ke titik terendah yang tercatat dalam masing-masing periode, koreksi IHSG pada 2026 juga sudah melampaui penurunan kumulatif saat pandemi Covid-19 berdasarkan angka dalam bahan yang dihimpun. Namun, besaran penurunan lintas periode perlu dibandingkan menggunakan seri data dan metode perhitungan yang konsisten.
Rangkaian trading halt sepanjang 2025–2026 juga menjadi catatan penting. Penghentian sementara perdagangan merupakan mekanisme pengaman ketika penurunan indeks mencapai ambang tertentu, bukan ukuran tunggal untuk menentukan apakah suatu periode telah menjadi krisis.
Karena itu, frekuensi trading halt perlu dibaca bersama pergerakan IHSG dari puncak ke titik terendah, arus modal asing, kondisi rupiah, dan faktor yang memicu tekanan jual.
Dalam gejolak kali ini, perhatian terhadap transparansi pasar dan kemungkinan perubahan klasifikasi oleh MSCI menjadi faktor penting yang membedakannya dari krisis sebelumnya. Namun, belum tepat menyimpulkan bahwa seluruh koreksi sejak 2025 disebabkan oleh satu faktor yang sama karena gejolak pasar juga dipengaruhi kebijakan perdagangan global, kondisi ekonomi, serta perubahan persepsi risiko investor.
Transparansi Jadi Kunci Pemulihan
Untuk meredam gejolak, Rahma menekankan pentingnya koordinasi kebijakan fiskal dan moneter. Bank Indonesia bersama pemerintah perlu mengoptimalkan instrumen stabilisasi nilai tukar, termasuk domestic non-deliverable forward (DNDF) dan kebijakan devisa hasil ekspor (DHE).
Langkah tersebut perlu mempertimbangkan kecukupan cadangan devisa. Kebijakan suku bunga juga harus diarahkan untuk menjaga stabilitas nilai tukar tanpa mengabaikan kebutuhan menopang pertumbuhan ekonomi.
Di sisi lain, OJK dan BEI bersama Kementerian Keuangan perlu memperkuat komunikasi kepada pelaku pasar. Klarifikasi resmi mengenai persoalan yang disoroti MSCI, peta jalan pembenahan transparansi, serta dialog terbuka dengan investor institusional global dinilai penting untuk mengurangi ketidakpastian.
“Komunikasi pasar yang transparan diperlukan untuk membendung panic selling,” tegas Rahma.
Dia juga mendorong penguatan peran investor institusi domestik, seperti dana pensiun, BPJS, dan perusahaan asuransi, sebagai penyangga likuiditas ketika investor asing melakukan aksi jual.
Meski demikian, langkah tersebut harus tetap memperhatikan prinsip kehati-hatian dan pengelolaan risiko investasi. Penyerapan saham oleh investor domestik dapat membantu meredam tekanan jual, tetapi tidak menggantikan kebutuhan untuk memperbaiki persoalan mendasar yang menjadi perhatian investor.
Pemulihan kepercayaan, menurut Rahma, membutuhkan lebih dari sekadar intervensi untuk menahan penurunan indeks. Pasar juga membutuhkan bukti bahwa informasi kepemilikan saham dapat ditelusuri, perdagangan berlangsung secara adil, dan aturan ditegakkan secara konsisten.
Danantara Siap Borong Saham
Di tengah tekanan pasar, pemerintah berupaya menunjukkan keyakinan terhadap fundamental perusahaan-perusahaan yang tercatat di bursa.
CEO Danantara sekaligus Menteri Investasi dan Hilirisasi Rosan Roeslani menilai, penurunan harga saham sejumlah emiten tidak serta-merta mencerminkan memburuknya fundamental perusahaan. Menurut dia, sejumlah perusahaan, termasuk badan usaha milik negara (BUMN), masih memiliki bisnis yang solid meskipun valuasinya terkoreksi.
Rosan mencontohkan sejumlah saham perbankan yang disebut diperdagangkan di bawah satu kali rasio price to book value (PBV). Rasio tersebut membandingkan harga pasar saham dengan nilai buku perusahaan. PBV di bawah satu kali berarti saham diperdagangkan di bawah nilai bukunya, meski kondisi itu tidak otomatis menandakan saham murah atau bebas risiko.
Selain perbankan, Rosan melihat peluang pada sektor infrastruktur dan telekomunikasi.
“Kita pegangannya adalah fundamental. Jadi, oleh sebab itu kita harus tetap melihat ini suatu opportunity, optimis, dan kami meyakini. Kami dari Danantara siap masuk karena melihat kembali lagi ini adalah momen yang sangat baik untuk kita berinvestasi ke saham-saham yang ada di Indonesia,” ujar Rosan.
Pernyataan tersebut menunjukkan bahwa Danantara melihat koreksi harga saham sebagai peluang memperoleh aset dengan valuasi lebih rendah. Namun, strategi investasi tetap perlu mempertimbangkan risiko pasar, prospek bisnis, likuiditas, serta perkembangan evaluasi MSCI terhadap Indonesia.
Di tengah ketidakpastian, keputusan investasi tidak hanya ditentukan oleh murahnya harga saham. Kepastian regulasi, kualitas tata kelola, dan perlindungan investor juga menjadi pertimbangan penting bagi investor jangka panjang.
Sementara itu, Wakil Ketua DPR Sufmi Dasco Ahmad menegaskan bahwa DPR menjalankan fungsi pengawasan terhadap perkembangan pasar modal. Pihaknya mendorong perbaikan tata kelola dan transparansi untuk merespons masukan lembaga penyedia indeks internasional, termasuk MSCI.
Dasco menyebut, MSCI semestinya baru melakukan peninjauan pada November. Namun, pengumuman terkait evaluasi pasar Indonesia telah disampaikan ketika bursa juga sedang menjalankan sejumlah langkah untuk mengakomodasi masukan lembaga tersebut.
“MSCI seharusnya baru akan melakukan review atau konsentrasi pada bulan November. Tapi, kemudian pada hari ini tadi, sudah mengeluarkan semacam review bertepatan dengan, sebenarnya bursa juga sudah melakukan proses-proses dalam rangka mengakomodir review-review itu,” kata Dasco dalam konferensi pers di BEI, Jakarta, Jumat (16/10).
Direktur Utama BEI Jeffrey Hendrik mengatakan, pihaknya bersama OJK telah melakukan berbagai langkah konkret untuk meningkatkan transparansi, integritas, dan kualitas pasar modal nasional. Menurut dia, investor global maupun lembaga penyedia indeks internasional telah memberikan apresiasi dan respons positif terhadap upaya tersebut.
“Hal ini mencerminkan komitmen berkelanjutan otoritas dan seluruh pemangku kepentingan dalam memperkuat kredibilitas serta daya saing pasar modal Indonesia,” kata Jeffrey.
Meski demikian, BEI menghormati independensi MSCI dan akan meminta klarifikasi lebih lanjut mengenai dasar pertimbangan serta penilaian yang melatarbelakangi pengumuman tersebut.
Jeffrey menegaskan, pengumuman MSCI masih berupa konsultasi dengan batas penerimaan masukan hingga 30 April 2027, bukan keputusan final mengenai perubahan klasifikasi pasar Indonesia.
Kapolri Janji Tindak Pelanggaran
Dari sisi penegakan hukum, Kapolri Jenderal Suyudi Ario Seto menyatakan akan mengerahkan Bareskrim untuk menindaklanjuti laporan apabila ditemukan dugaan pelanggaran maupun tindak pidana di pasar modal.
“Kami akan melakukan tindakan yang tegas dalam rangka memberikan kepastian hukum terkait dengan permasalahan di dunia pasar modal,” kata Suyudi.
Kepastian penegakan hukum menjadi salah satu aspek penting dalam menjaga integritas pasar. Penanganan dugaan pelanggaran secara transparan dan profesional dapat membantu memperkuat perlindungan investor sekaligus menjaga kepercayaan terhadap mekanisme perdagangan saham.
Namun, tekanan pasar kali ini memperlihatkan bahwa pemulihan kepercayaan tidak cukup mengandalkan pernyataan optimistis atau kesiapan membeli saham saat harga turun. Investor membutuhkan kepastian bahwa persoalan yang menjadi sorotan akan ditangani secara konkret dan berkelanjutan.
Pada akhirnya, keputusan mengenai klasifikasi pasar Indonesia berada pada MSCI melalui proses evaluasinya. Sementara itu, kemampuan otoritas menjawab kekhawatiran investor mengenai transparansi, integritas perdagangan, dan kepastian hukum menjadi bagian penting dalam menjaga daya tarik pasar modal nasional.
IHSG-RUPIAH SEPEKAN
| Hari | IHSG | Rupiah/USD |
|---|---|---|
| Senin (12/10) | 5.936,15 | Rp17.899 |
| Selasa (13/10) | 5.925,98 | Rp17.930 |
| Rabu (14/10) | 5.943,02 | Rp17.898 |
| Kamis (15/10) | 5.863,78 | Rp17.948 |
| Jumat (16/10) | 5.185,11 | Rp18.052 |
Sumber: IDX dan Bank Indonesia
REKOR KRISIS IHSG
|
Periode Krisis |
Puncak Tertinggi Periode |
Titik Terendah Periode |
Total Kejatuhan Kumulatif |
Penurunan Harian Terparah |
|
Krisis Moneter Asia (1997–1998) |
740,83 (Juli 1997) |
262,71 (September 1998) |
-64,53% |
-11,95% (8 Januari 1998) |
|
Krisis Finansial Global (2008) |
2.830,26 (Januari 2008) |
1.111,39 (November 2008) |
-60,73% |
-10,38% (8 Oktober 2008) |
|
Pandemi COVID-19 (2020) |
6.329,31 (Januari 2020) |
3.911,72 (24 Maret 2020) |
-38,20% |
-5,01% (12 Maret 2020) |
|
Krisis Kepercayaan Pasar (2026) |
9.134,70 (20 Januari 2026) |
5.185,11 (16 Oktober 2026) |
-43,24% |
-11,57% (16 Oktober 2026) |
*) Berbagai sumber
Editor : Aristono Edi Kiswantoro